はじめに:決算書は、買収の「答え合わせ」の場所である
本シリーズでは、M&Aの知識を具体的な素材にあてはめて考える演習を4回にわたって行います。第1回は、最も身近な素材である財務諸表から始めます。
上場企業が他社を買収すると、まず適時開示(プレスリリース)が出ます。そこには買収の理由や取得価額が書かれていますが、それはあくまで「これから買う」時点の情報です。実際にいくらで買い、何にいくら払ったことになったのか——その答え合わせは、買収後の決算書で行われます。
ところが、決算書のどこを見ればそれが分かるのかは、意外と知られていません。のれんが増えたことには誰でも気づきます。しかし、そののれんが何の対価なのか、買収した会社の利益が連結決算にどれだけ残るのかまで読み解ける人は多くない。
本記事では、M&Aが財務諸表に残す痕跡を整理したうえで、仮設例を使った3つの演習を行います。数字はすべて演習用に作ったものですが、構造は実際の有価証券報告書の注記と同じです。読み終えたら、ぜひ関心のある上場企業の有価証券報告書を開いて、同じ手順を試してみてください。
第1章:M&Aは財務諸表のどこに痕跡を残すか
まず、地図を広げます。
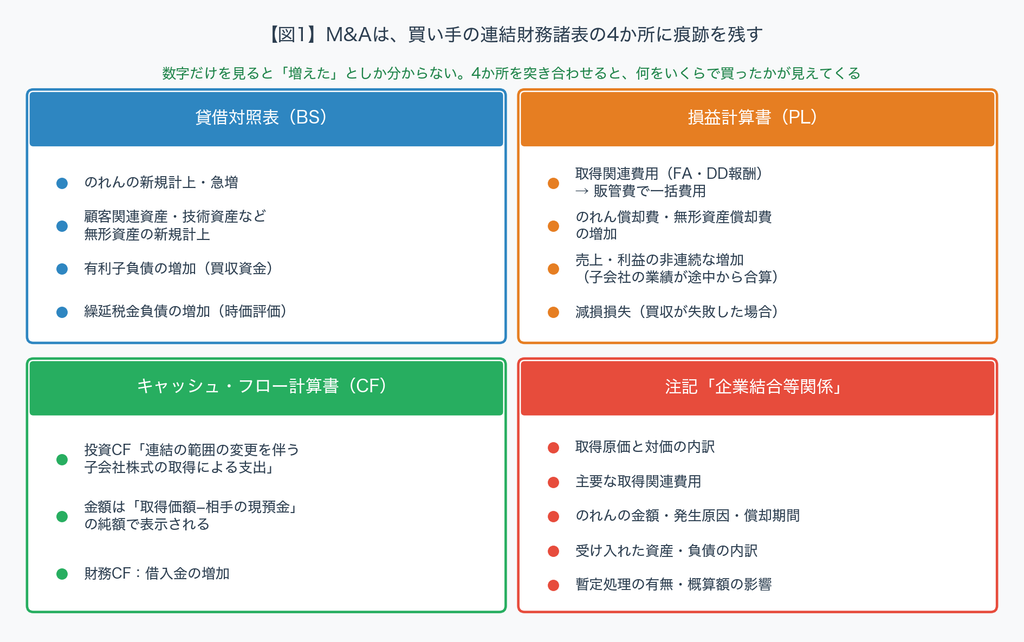
貸借対照表では、のれんの新規計上が最も目立つ変化です。ただし、注意深く見ると、顧客関連資産や技術資産といった無形資産が同時に計上されていることがあります。企業結合会計では、取得した会社の資産・負債を時価で評価し直し、分離して識別できる無形資産があれば、のれんとは別に計上するからです。あわせて、買収資金を借入れで賄えば有利子負債が、時価評価で含み益が生じれば繰延税金負債が増えます。
損益計算書には、まず取得関連費用が現れます。ファイナンシャル・アドバイザーへの報酬やデューデリジェンス費用など、買収のために外部に支払った費用は、取得原価に含めず発生した期の費用として処理します。そして翌期以降は、のれんと無形資産の償却費が毎年計上されます。
キャッシュ・フロー計算書では、投資活動の区分に「連結の範囲の変更を伴う子会社株式の取得による支出」という項目が立ちます。ここで注意したいのは、この金額が取得価額から、取得した会社が持っていた現金及び現金同等物を差し引いた純額で表示されることです。CF計算書の数字だけを見て取得価額だと思い込むと、読み違えます。
そして最も情報量が多いのが、**注記「企業結合等関係」**です。取得原価、取得関連費用、のれんの金額と償却期間、受け入れた資産・負債の内訳——買収の答え合わせに必要な数字は、ほぼすべてここにあります。
以下の演習は、この注記を出発点にします。
第2章:演習素材——A社の注記を読む
演習の設定はこうです。上場企業のA社が、期中の10月1日に、業務用機器の保守を営む非上場のB社の株式100%を現金で取得しました。A社の有価証券報告書には、次のような注記が載っています。
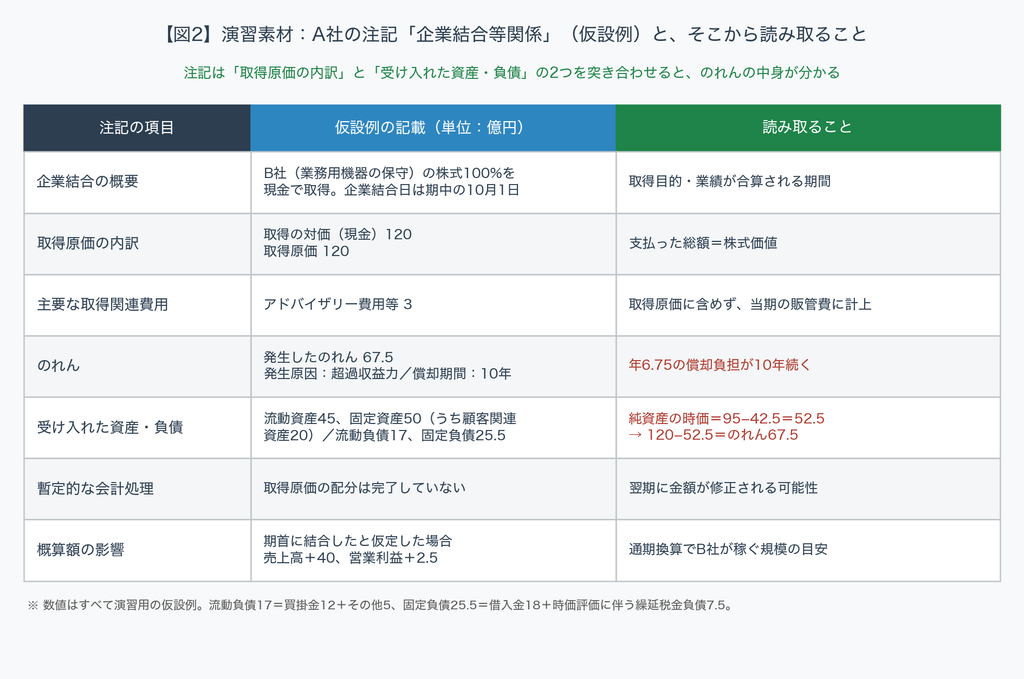
注記の項目は多いですが、最初に押さえるべきは2つです。「取得原価の内訳」と「受け入れた資産・負債の額」。この2つを突き合わせると、のれんの金額を自分で検算できます。
受け入れた資産は流動資産45と固定資産50の合計95、引き受けた負債は流動負債17と固定負債25.5の合計42.5です。差し引きの時価純資産は52.5。取得原価120からこれを引くと67.5となり、注記に書かれたのれんの金額と一致します。
この検算は単なる確認作業ではありません。受け入れた資産の内訳に「顧客関連資産20」が含まれていることに気づけるかどうかが、次の演習の分かれ目になります。
もう一つ見落とせないのが、「取得原価の配分は完了していない」という一文です。企業結合会計では、取得原価の配分(いわゆるPPA)を企業結合日から1年以内に完了させればよいとされており、それまでは暫定的な金額で処理されます。つまり、この期ののれん67.5は、翌期に修正される可能性がある数字です。決算書を時系列で追うときは、翌期の注記で配分が確定したか、金額が動いたかを必ず確認してください。
第3章:演習①——取得原価を3つに分解する
最初の演習は、A社が支払った120を、性質の異なる3つの部分に分解することです。
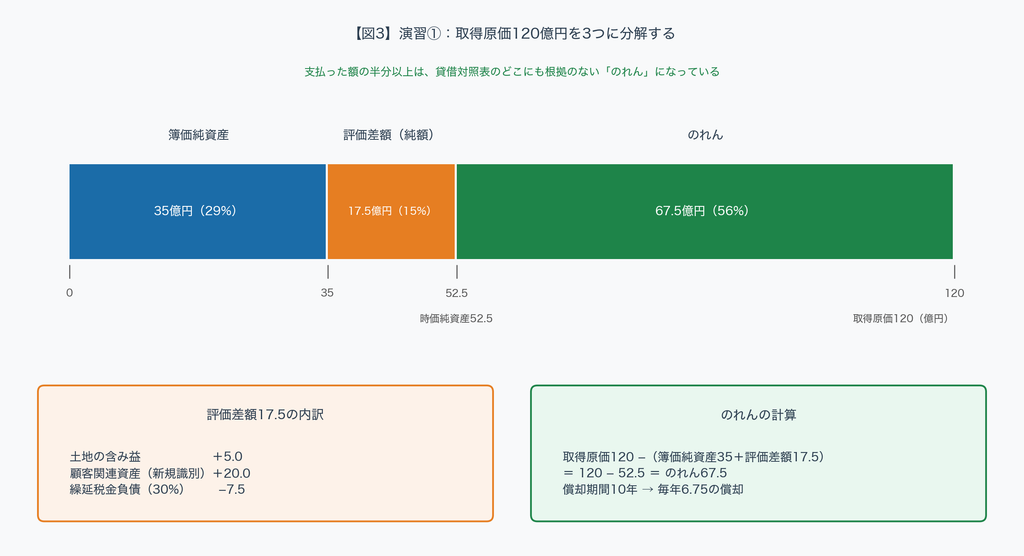
B社の企業結合日時点の貸借対照表(簿価)では、純資産は35でした。これが第一の部分、簿価純資産です。
第二の部分は評価差額です。B社の土地には5の含み益があり、さらに、B社が長年築いてきた保守契約の顧客基盤が、顧客関連資産20として新たに識別されました。この合計25に対して、実効税率30%で繰延税金負債7.5が計上されます。評価差額は純額で17.5です。
ここまでの合計52.5が、B社の資産・負債を時価で評価し直した純資産です。そして、残りの67.5が、のれんです。
図3を見ると、構造がはっきりします。A社が支払った120のうち、56%はB社の貸借対照表のどこにも対応する資産がない部分です。のれんの発生原因は「超過収益力」と書かれていますが、言い換えれば、「B社は将来、帳簿上の資産から期待される以上の利益を生む」という見込みに対して、67.5を払ったということです。
この比率は、案件の性格を映します。工場や不動産を多く持つ会社の買収では簿価純資産の比率が高くなり、人材やノウハウ、顧客基盤が価値の源泉である会社では、のれんと無形資産の比率が高くなります。実際の事例では、のれん等が取得価額の8割を超える買収もあります。のれんの比率が高いほど、買収後に期待どおりの利益が出なかったときの減損リスクは大きくなります。
第4章:演習②——払った倍率を逆算する
次の演習は、A社がB社を「何倍で」買ったのかを逆算することです。B社の直前期の業績は、売上高80、営業利益9、減価償却費3、当期純利益6だったとします。
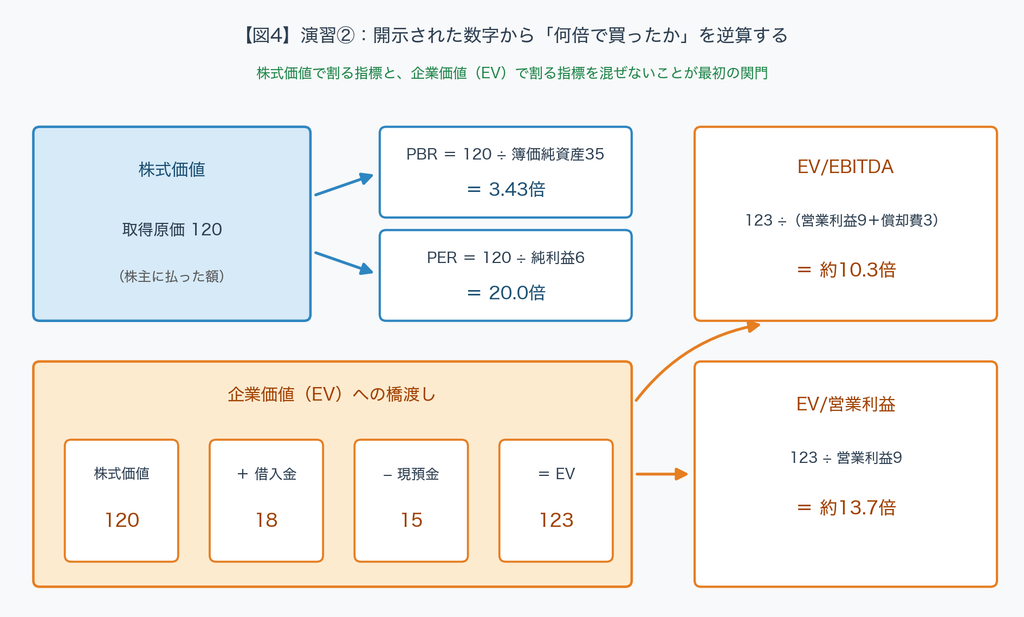
まず、取得原価120を株式価値として、株式価値ベースの指標を計算します。PBR(株価純資産倍率)は120÷35で3.43倍、PER(株価収益率)は120÷6で20.0倍です。
次に、**企業価値(EV)**ベースの指標です。ここで多くの人がつまずきます。EBITDAや営業利益は、株主と債権者の双方に帰属する利益です。したがって、それで割る分子も、株主に払った額だけでなく、引き継いだ借入金を足し、手元の現預金を引いた企業価値でなければなりません。
B社は借入金18と現預金15を持っていました。EVは120+18−15で123です。EV/EBITDAは123÷12で約10.3倍、EV/営業利益は123÷9で約13.7倍となります。
純利益で割るなら株式価値、EBITDAで割るならEV。 分子と分母の対応を取り違えると、同業他社の買収倍率と比べたときに、まったく見当違いの結論を出してしまいます。
なお、借入金と現預金は、注記の「受け入れた資産・負債の主な内訳」に書かれていることもあれば、流動資産・流動負債といった大括りでしか書かれていないこともあります。その場合は、CF計算書の「連結の範囲の変更を伴う子会社株式の取得による支出」が手がかりになります。本例では支出額が105と表示されるはずで、取得価額120との差15が、B社の持っていた現預金だと分かります。
第5章:演習③——買収した子会社の利益は、連結にどれだけ残るか
最後の演習は、買収の翌期以降を見通すことです。B社は年間9の営業利益を稼ぐ会社でした。では、A社の連結営業利益は9増えるのでしょうか。
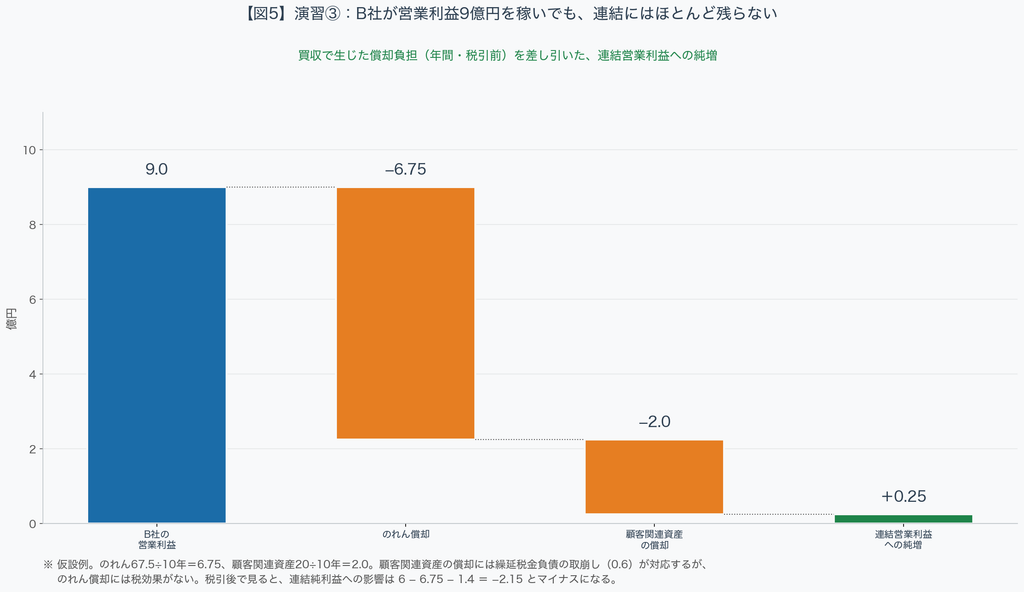
答えは、ほとんど増えないです。
のれん67.5を10年で償却すると、毎年6.75の償却費が出ます。顧客関連資産20も10年で償却すれば、毎年2.0です。合計8.75。B社がこれまでどおり9を稼いでも、連結営業利益への純増はわずか0.25にとどまります。
税引後で見ると、さらに厳しくなります。顧客関連資産の償却には繰延税金負債の取崩しが対応するため、税引後の負担は1.4です。一方、のれん償却には税効果がありません。B社の純利益6から、のれん償却6.75と顧客関連資産償却の税引後負担1.4を引くと、連結純利益への影響はマイナス2.15です。買収した会社が黒字でも、買い手の連結純利益は減るのです。
これは買収が失敗だという意味ではありません。B社の利益が成長し、A社とのシナジーが実現すれば、償却負担を上回る利益が出てきます。しかし、「買収で利益が増える」という説明を聞いたときに、償却後でも増えるのかを確かめる習慣は持っておくべきでしょう。
なお、IFRSを適用している企業では、のれんは償却されず、毎期の減損テストの対象になります。その場合、毎年の償却負担はない代わりに、業績が悪化したときに一度に大きな減損損失が出る構造になります。日本基準の企業とIFRS適用企業の買収後の利益を比べるときは、この違いを頭に入れておいてください。
第6章:実際の有価証券報告書で試すための手順
最後に、演習で行ったことを、実際の開示資料で再現するための手順にまとめます。
第一に、対象企業を選び、買収の前後2期分の有価証券報告書を用意すること。 EDINETで無料で入手できます。買収が期中に行われた場合、その期の決算書には子会社の業績が途中からしか含まれていないため、少なくとも翌期まで追う必要があります。
第二に、注記「企業結合等関係」で、取得原価と受け入れた資産・負債を突き合わせること。 のれんの金額を自分で検算し、のれん以外の無形資産が識別されているかを確認します。
第三に、取得原価を3つに分解し、のれんの比率を計算すること。 比率が高ければ高いほど、将来の利益に対する賭けの部分が大きい案件だということです。
第四に、対象会社の業績が分かれば、倍率を逆算すること。 対象会社が非上場でも、買収時の適時開示には直近3年間の業績が記載されていることが多いので、それを使えます。この点は、シリーズ第4回で詳しく扱います。
第五に、償却負担を計算し、買収後に連結にどれだけ利益が残るかを見積もること。 そして翌期以降の決算で、その見積りが当たっていたか、減損の兆候はないかを確認します。
第六に、暫定処理だった場合は、翌期の注記で配分の確定を確認すること。 のれんの金額が大きく動いていたら、その理由を読みます。
おわりに:数字の裏にある「判断」を読む
財務諸表は、過去の取引を記録したものにすぎません。しかし、M&Aについていえば、そこには買い手の判断が刻まれています。
いくら払うと決めたのか。そのうちどれだけを、帳簿上の資産ではなく将来への期待に払ったのか。その期待に見合う利益を、償却負担を超えて生み出せる見込みがあるのか。注記の数字を一つずつ分解していくと、これらの問いへの答えが浮かび上がってきます。
公認会計士としてM&Aに関わっていると、買収の発表時には華々しく語られた案件が、数年後の決算書で静かに減損されている場面に出会います。その兆候は、たいてい最初の注記の段階で読み取れます。のれんの比率が異様に高い、取得価額に対して対象会社の利益が小さすぎる、償却負担を考えると連結利益への寄与がほとんど見込めない——こうした数字は、決算書を開けば誰でも計算できるものです。
次回は、上場企業の非公開化を題材に、実際の開示資料に記載された株式価値算定の結果を読み解く演習を行います。財務諸表が「答え合わせ」の場所だとすれば、そちらは「値付けの根拠」を読む場所です。