はじめに:M&Aは、試験では4つに切り刻まれている
本シリーズではこれまで、M&A実務系の民間検定を扱ってきました。最後に取り上げるのは、この分野で最も難関の国家試験——公認会計士試験です。
M&Aに関わる仕事をしていると、公認会計士試験の受験生から「M&A関連はどこまで出るのか」と聞かれることがあります。この問いに一言で答えるのは難しい。というのも、M&Aという一つの取引が、試験では4つの科目に切り刻まれて出題されるからです。
同じ「A社がB社を買収する」という事実が、財務会計論では企業結合会計として、企業法では組織再編の手続として、租税法では組織再編税制として、そして選択科目の経営学では企業価値評価として問われます。実務家は当然これらを同時に考えますが、受験生は科目ごとに別々の教材で学ぶため、同じ取引を扱っているという実感を持ちにくい。
本記事では、公認会計士・監査審査会が公表している「令和8年公認会計士試験の出題範囲の要旨」(確定版)を一次資料として、M&A論点が各科目のどこに置かれているかを地図にします。あわせて、令和8年から始まった短答式試験の出題形式変更と、令和9年から実施される論文式試験の合格基準引上げについても、審査会の公表資料に基づいて整理します。
なお、範囲が広大なため、すべての論点を並べることはしません。地図を示したうえで、実務家の目から見て特に重要だと考える論点を絞って解説するという構成を取ります。
第1章:試験の全体構造と、M&A論点の所在
まず、地図の枠から確認します。
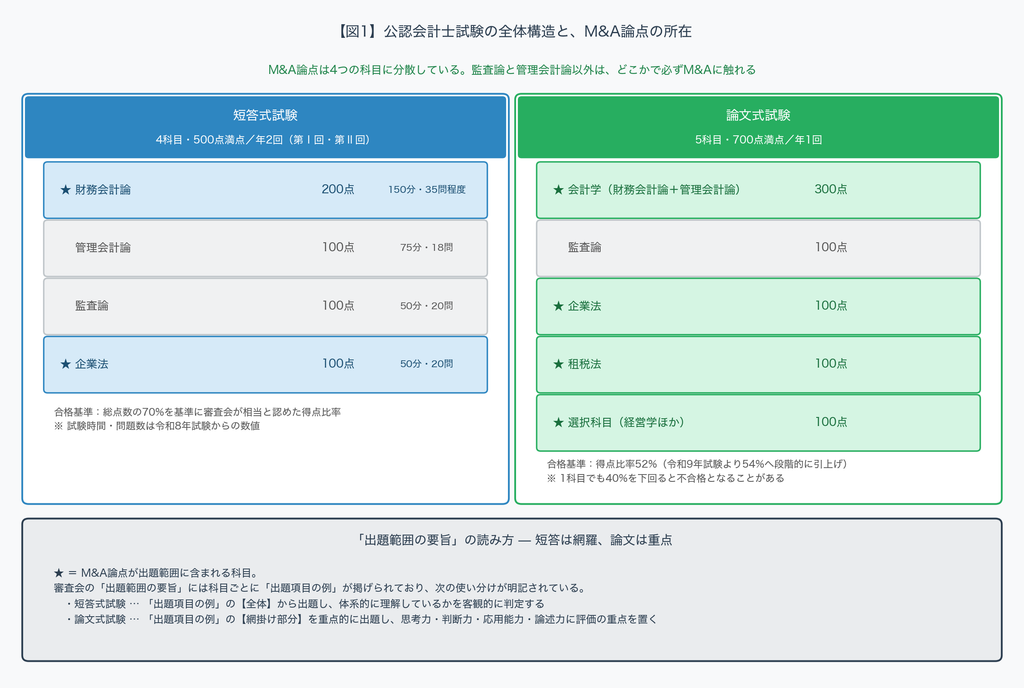
公認会計士試験は二段階です。短答式試験は財務会計論(200点)・管理会計論(100点)・監査論(100点)・企業法(100点)の4科目500点満点で、年2回実施されます。合格基準は総点数の70%を基準に審査会が相当と認めた得点比率です。
論文式試験は会計学(300点)・監査論(100点)・企業法(100点)・租税法(100点)・選択科目(100点)の5科目700点満点で、年1回。合格基準は得点比率52%(後述のとおり令和9年試験より54%へ引き上げられます)で、1科目でも得点比率40%を下回ると不合格となることがあります。選択科目は経営学・経済学・民法・統計学から1科目を選びますが、審査会の資料によれば受験者の9割以上が経営学を選択しています。
図1で★を付けたのが、M&A論点を含む科目です。M&A論点を含まないのは、管理会計論と監査論だけということになります。
ここで、受験生にとって実用的な仕組みを一つ紹介しておきます。審査会の「出題範囲の要旨」には、科目ごとに「出題項目の例」が掲げられており、次の注意書きが付いています。
短答式試験は、下記の「出題項目の例」の全体から出題することとし(中略)論文式試験は、下記の「出題項目の例」の網掛け部分を重点的に出題することとし(中略)特に、受験者が思考力、判断力、応用能力、論述力等を有するかどうかに評価の重点を置く。
つまり、短答は網羅、論文は重点という二段構えになっている。この文書はPDFで公開されており、網掛けがそのまま論文式の重点範囲を示しています。予備校のテキストを開く前に、まずこの原典を眺めてみることをお勧めします。
第2章:令和8年・令和9年に何が変わるか
本題に入る前に、制度変更を押さえておきます。ここ2年で、この試験は静かに、しかし本質的なところで変わろうとしています。
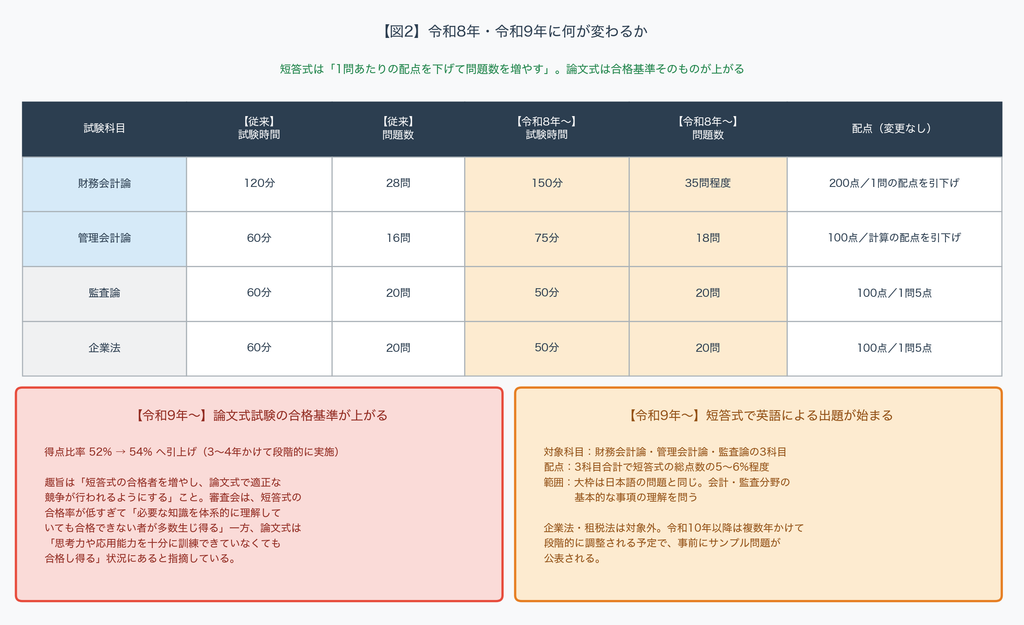
令和8年試験から、短答式試験の試験時間と問題数が変わりました。 財務会計論は120分28問から150分35問程度へ、管理会計論は60分16問から75分18問へ。一方、監査論と企業法は60分から50分へ短縮されています(問題数は各20問のまま)。
この変更の趣旨は、審査会の資料に明記されています。計算問題のある科目では問題数が少ないために1問あたりの配点が高くなっており、「短答式試験の合格率が低下する中で、配点が高い問題を正解できたかどうかの影響が大きい」。そこで問題数を増やし、1問あたりの配点の差を縮める、というものです。各科目の配点(合計点)および計算問題と理論問題の合計点の割合は変更されていません。
受験対策上の含意は明確です。財務会計論では、1問を落としたときのダメージが小さくなった代わりに、35問を150分で処理する速度が求められるようになりました。逆に企業法は50分で20問、つまり1問2分半です。
そして、より本質的な変更が令和9年試験から実施されます。論文式試験の合格基準が、得点比率52%から54%へ引き上げられるのです。3〜4年かけて段階的に実施されます。
この趣旨も率直に書かれています。審査会は、短答式試験について「合格率が低すぎることや1問あたりの配点の高い問題が合否に与える影響が大きいこと等から、必要な知識を体系的に理解していても合格できない者が多数生じ得る状況」であるとし、論文式試験については「合格率が比較的高いことや科目によっては記述問題の分量が減少していること等から、必要な思考力や応用能力等を十分に訓練できていなくても合格し得る状況」であると指摘しています。
要するに、短答の門を広げ、論文の門を締めるという方向転換です。あわせて、論文式では「論理展開が必要となるような記述量の問題」を出題する方針も示されています。これは本記事のテーマにとって重要です。M&A論点は、まさに論理展開を要求しやすい題材だからです。企業結合の会計処理を選んだ理由、その組織再編を適格とした根拠、その企業価値評価手法を採用した前提——いずれも「なぜそうなるか」を書かせるのに適しています。
もう一つ、令和9年の第Ⅰ回短答式試験から英語による出題が始まります。 対象は財務会計論・管理会計論・監査論の3科目で、配点は3科目合計で短答式総点数の5〜6%程度。出題範囲の大枠は日本語の問題と同じで、会計・監査分野の基本的な事項の理解を問うとされています。企業法と租税法は対象外です。令和10年以降は複数年かけて段階的に調整される予定で、事前にサンプル問題が公表されます。
第3章:財務会計論/会計学 — 本丸と、その周辺
ここからM&A論点の各論に入ります。まず、最も配点の大きい財務会計論/会計学から。
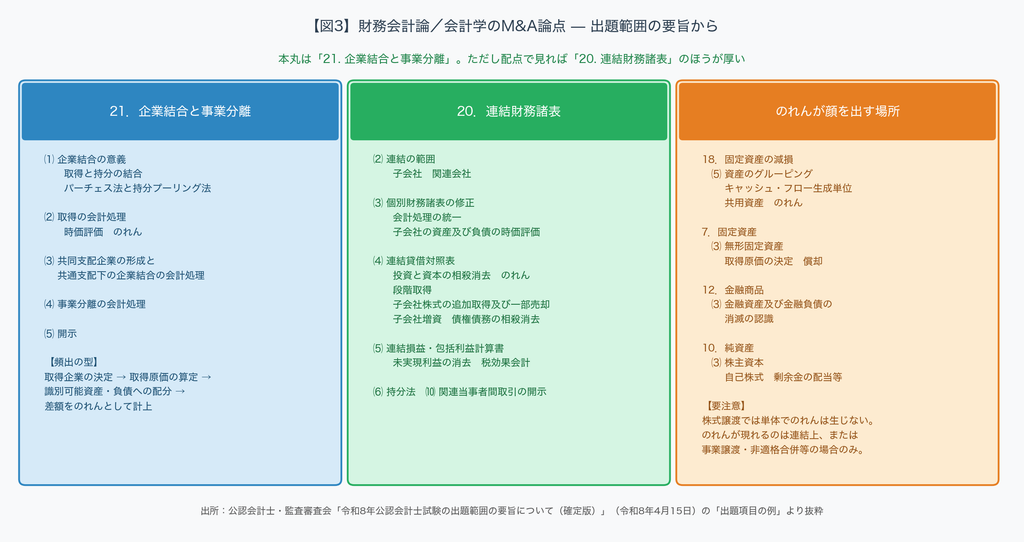
M&A論点の本丸は「21.企業結合と事業分離」です。出題項目の例には、⑴企業結合の意義(取得と持分の結合、パーチェス法と持分プーリング法)、⑵取得の会計処理(時価評価、のれん)、⑶共同支配企業の形成と共通支配下の企業結合の会計処理、⑷事業分離の会計処理、⑸開示——が挙げられています。
この項目の学習で軸になるのは、取得原価の配分(PPA)の流れです。取得企業を決定し、取得原価を算定し、識別可能な資産・負債に時価で配分し、配分しきれなかった差額をのれんとして計上する。この順序が身体に入っていれば、多くの問題は処理できます。
ただし、配点で見れば「20.連結財務諸表」のほうが厚いという点は指摘しておくべきでしょう。連結の出題項目には、投資と資本の相殺消去、のれん、段階取得、子会社株式の追加取得及び一部売却、子会社増資、持分法が並びます。段階取得や追加取得・一部売却は、実務でも判断を要する論点であり、試験でも計算・理論の両面で問われます。企業結合会計基準と連結会計基準は地続きなので、片方だけを勉強しても効率が悪い。「支配を獲得する瞬間」を企業結合で学び、「支配獲得後の変動」を連結で学ぶ、と整理すると見通しがよくなります。
そして、実務家として一つ注意を促しておきたい論点があります。株式譲渡では、単体の貸借対照表にのれんは計上されません。 買い手が取得するのは株式という有価証券であり、投資勘定として計上されるだけだからです。のれんが姿を現すのは連結財務諸表の作成時か、あるいは事業譲渡や非適格合併といった資産・負債を直接取得する取引に限られます。これはシリーズ第1弾でも触れた論点ですが、受験生でも実務家でも取り違えが起こりやすいところです。
のれんは、企業結合の項目以外にも顔を出します。「18.固定資産の減損」の資産のグルーピングでは、共用資産と並んでのれんが明示されています。のれんを含む、より大きな単位でグルーピングを行うか、のれんの帳簿価額を分割するか——この論点は、企業結合会計と減損会計をつなぐ位置にあり、論文式で問いやすい構造をしています。
第4章:企業法 — 差異を言えるかどうかで決まる
企業法におけるM&A論点は、会社法の「⑻組織変更・組織再編等」に集約されます。出題項目には、組織変更、合併、会社分割、株式交換・株式移転、株式交付、事業譲渡等が並びます。
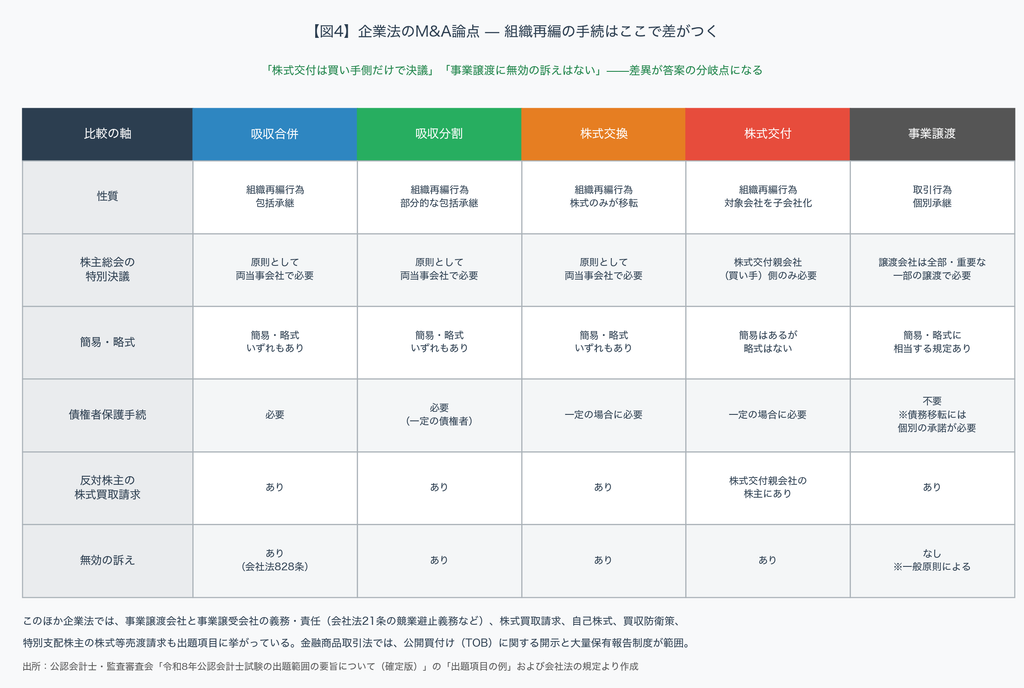
この分野の学習で決定的に重要なのは、手法ごとの差異を正確に言えることです。図4に、試験で問われやすい5つの軸で整理しました。
とりわけ落としやすい差異を3つ挙げます。
第一に、株式交付における株主総会決議です。 合併・会社分割・株式交換では原則として両当事会社で特別決議が必要ですが、株式交付では株式交付親会社(買い手)側でのみ決議が必要です。子会社となる会社の側で決議は要りません。株主が個別に応募する仕組みだからです。また、株式交付には簡易手続はありますが略式手続はありません。これは制度の構造から導かれる帰結で、丸暗記ではなく理由まで理解しておくと忘れません。
第二に、事業譲渡には債権者保護手続がありません。 組織再編行為ではなく取引行為だからです。ただし債務を移転するには個別の債権者の承諾が必要になります。「債権者保護手続が不要」であることと「債権者の関与が不要」であることはまったく違う、という点が問われます。
第三に、事業譲渡には無効の訴えの制度がありません。 合併・会社分割・株式交換・株式交付にはいずれも会社法上の無効の訴え(会社法828条)が用意されていますが、事業譲渡は取引行為であるため、一般原則による無効・取消しの問題として処理されます。法的安定性を確保するために組織再編行為には特別の訴えが用意されている、という趣旨まで押さえておけば、応用が利きます。
このほか企業法では、事業譲渡会社と事業譲受会社の義務・責任(会社法21条の競業避止義務など)、株式買取請求、自己株式、買収防衛策、特別支配株主の株式等売渡請求も出題項目に挙がっています。さらに金融商品取引法では、公開買付け(TOB)に関する開示と大量保有報告制度が明示的に出題範囲に含まれています。M&Aの実務でTOBに関わったことがある方なら、ここは得点源にできる領域でしょう。
第5章:租税法と経営学 — 実務との「ズレ」に注意
残る2科目については、実務家の感覚とのズレに注意が必要です。
租税法におけるM&A論点の中核は、法人税法の「⑥組織再編成に係る所得の計算」です。適格・非適格の判定、それに連動する「⑷欠損金の取扱い」(繰越欠損金の引継ぎ制限)が問われます。また「②資本金等の額、利益積立金額」はみなし配当の計算基礎であり、③益金の額の計算における受取配当等や無償取引も、M&Aの場面で登場します。所得税法では譲渡所得と配当所得、消費税法では課税取引と非課税取引の区分(事業譲渡と株式譲渡の違い)が関連します。
ここで実務家が驚くのは、出題範囲から除外されているものです。
グループ通算制度は、当分の間、出題範囲から除外されています。 そして相続税法も、当分の間、除外されています。相続税法が範囲外ということは、事業承継税制は公認会計士試験には出題されないということです。中小企業のM&A実務では最重要級の論点であり、本シリーズの第1弾でも扱いましたが、この試験では問われません。外国子会社合算税制、移転価格税制、過少資本税制も同様に除外されています。
実務の重要度と試験の出題範囲は一致しない——当たり前のことですが、実務経験のある受験生ほど、この線引きを確認しておく価値があります。
そしてもう一つ、多くの受験生が見落としがちな構造があります。
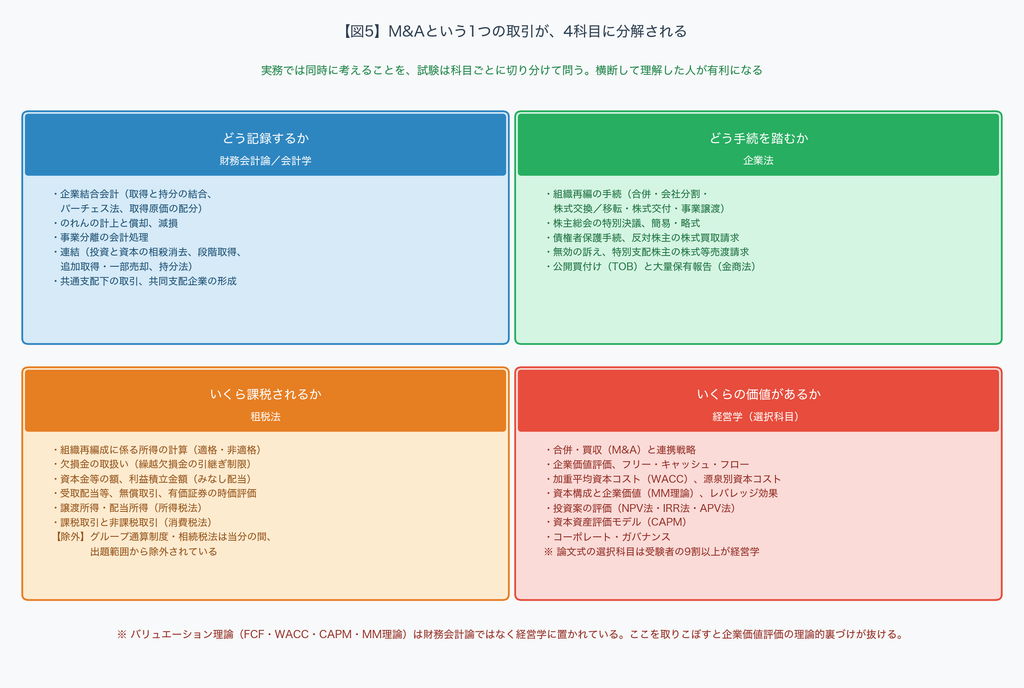
M&Aのバリュエーション理論は、財務会計論ではなく経営学に置かれています。 出題範囲の要旨を見ると、経営学の財務管理分野に「7.企業評価と財務分析」があり、⑴フリー・キャッシュ・フロー、⑵企業価値評価、⑶財務分析が並びます。さらに「3.資本コスト」には加重平均資本コスト(WACC)、「4.資本構成」にはMM理論とレバレッジ効果、「8.資産選択と資本市場」にはCAPM、「2.投資決定」にはNPV法・IRR法・APV法があります。加えて経営管理分野には「⑸合併・買収(M&A)と連携戦略」という項目が明示的に立てられています。
つまり、DCF法の理論的な裏づけ——将来キャッシュフローを何で割り引くのか、なぜその割引率になるのか——は、会計の科目ではなく経営学で学ぶ構造になっているのです。選択科目で経営学以外を選んだ場合、この部分は試験範囲から外れることになります。受験者の9割以上が経営学を選ぶ理由の一端はここにあるのかもしれません。
図5は、M&Aという一つの取引が4科目にどう分解されるかをまとめたものです。「どう記録するか」(財務会計論)、「どう手続を踏むか」(企業法)、「いくら課税されるか」(租税法)、「いくらの価値があるか」(経営学)。 実務ではこの4つを同時に考えますが、試験は科目ごとに切り分けて問います。
第6章:どこから手をつけるか
以上を踏まえて、学習の優先順位を考えます。
第一に、財務会計論の企業結合と連結を、一体として学ぶこと。 配点が最も大きく、短答・論文の双方で問われ、しかも両者は地続きです。企業結合会計基準だけを切り出して勉強するのは効率が悪い。支配の獲得(企業結合)とその後の変動(連結)を一つの流れとして理解してください。
第二に、企業法は差異の整理表を自分で作ること。 図4のような表は、他人が作ったものを眺めるより、自分で埋めたほうが定着します。空欄の表を作り、株主総会決議・簡易略式・債権者保護手続・株式買取請求・無効の訴えを、5つの手法について自力で埋められるかを確認する。埋まらないところが、そのまま弱点です。
第三に、租税法は「適格・非適格」を軸に据えること。 組織再編税制は制度が複雑ですが、試験で問われるのは基本的な構造理解です。適格要件を満たすかどうかで、資産の移転が簿価か時価か、繰越欠損金を引き継げるかどうかが決まる——この幹を押さえてから枝葉に進むべきです。グループ通算制度が範囲外である以上、そこに時間を使う必要はありません。
第四に、経営学を選ぶなら、企業価値評価は得点源にできること。 FCF・WACC・CAPM・MM理論は、論点として独立性が高く、計算問題としても出題しやすい。M&A実務の経験がある受験生にとっては、最も取り組みやすい領域かもしれません。
そして最後に、令和9年からの変更を踏まえた一言を。論文式の合格基準が上がり、記述量を求める出題方針が示されている以上、「答えを選べる」だけでは足りなくなります。 M&A論点は、なぜその処理になるのか、なぜその手続が必要なのかを説明しやすい——逆にいえば、説明を求められやすい題材です。仕訳を切れることと、その仕訳の理由を書けることの間には、思いのほか大きな距離があります。
なお、試験制度・出題範囲は毎年見直されます。本記事は執筆時点で公認会計士・監査審査会が公表している情報に基づくものですので、受験の際は必ず同審査会の公式サイトで最新情報をご確認ください。
おわりに:試験の分断と、実務の統合
公認会計士試験におけるM&A論点を科目横断で眺めると、一つの逆説が見えてきます。
試験は、M&Aを4つに分解する。しかし実務は、それを一つに統合することを求める。
実際の案件で問われるのは、「この買収を株式譲渡でやるか事業譲渡でやるか」という一つの問いです。しかしその答えを出すには、会計上どうのれんが立つのか、会社法上どの手続が必要で何ヶ月かかるのか、税務上適格になるのか繰越欠損金は引き継げるのか、そしてその条件下で企業価値はいくらになるのか——4科目分の知識を同時に動員しなければなりません。どれか一つが抜けても、答えは出せない。
だからこそ、受験生に申し上げたいことがあります。科目ごとに分断された知識を、意識的につなぎ直してほしいということです。企業結合会計を勉強しているとき、その取引が会社法上どの手続を踏むのかを思い出す。組織再編税制の適格要件を覚えるとき、それが会計上どう処理されるかを並べてみる。この作業は一見遠回りに見えますが、実際には記憶を強くします。論理でつながった知識は、バラバラの知識より落ちにくいからです。
そしてそれは、論文式試験が新たに求めようとしている力そのものでもあります。審査会が「思考力や応用能力等を十分に訓練できていなくても合格し得る状況」を問題視し、記述量を求める方向に舵を切った以上、問われるのは断片の暗記ではなく、論理を組み立てる力です。科目をまたいで理解している受験生は、その要求に自然に応えられる位置にいます。
公認会計士試験は、M&A実務のための試験ではありません。しかし、この試験が要求する4科目分の知識は、そのままM&A実務の土台になります。試験のために分解して学んだものを、実務で統合し直す——その往復が、この職業の面白いところなのだと思います。