はじめに:株式価値算定書の「結果」は、誰でも読める
企業価値評価を学ぶとき、多くの人は教科書の設例から入ります。将来キャッシュフローを予測し、WACCで割り引き、継続価値を足す。手順は分かります。しかし、実際の案件でプロの算定機関がどのような幅で価値を出し、最終的な価格がその幅のどこに落ち着いたのかを見る機会は、なかなかありません。
ところが、その機会は公開されています。上場企業が公開買付け(TOB)の対象になると、買われる側の会社は意見表明を公表し、そこに第三者算定機関による株式価値の算定結果を載せます。 算定手法ごとの1株当たり価値のレンジ、DCF法の前提となった事業計画の性格、公開買付価格のプレミアム——評価演習に必要な素材が、誰でも無料で読める形で並んでいるのです。
本記事では、2023年に日本産業パートナーズ(JIP)が組成したTBJH合同会社が行った東芝株式に対する公開買付けを題材にします。東芝の意見表明には、野村證券とUBS証券という2つの算定機関の結果が並んで掲載されており、しかも東芝自身が、自社の事業計画の信頼性について率直な評価を書いています。価値評価の演習素材として、これ以上のものはなかなかありません。
以下の数値は、すべて東芝が2023年8月7日に公表した「TBJH合同会社による当社株式に対する公開買付けの開始に係る意見表明に関するお知らせ」から引用しています。
第1章:TOBの開示資料は、どこを読むか
まず、どの資料のどこを読むかを確認します。
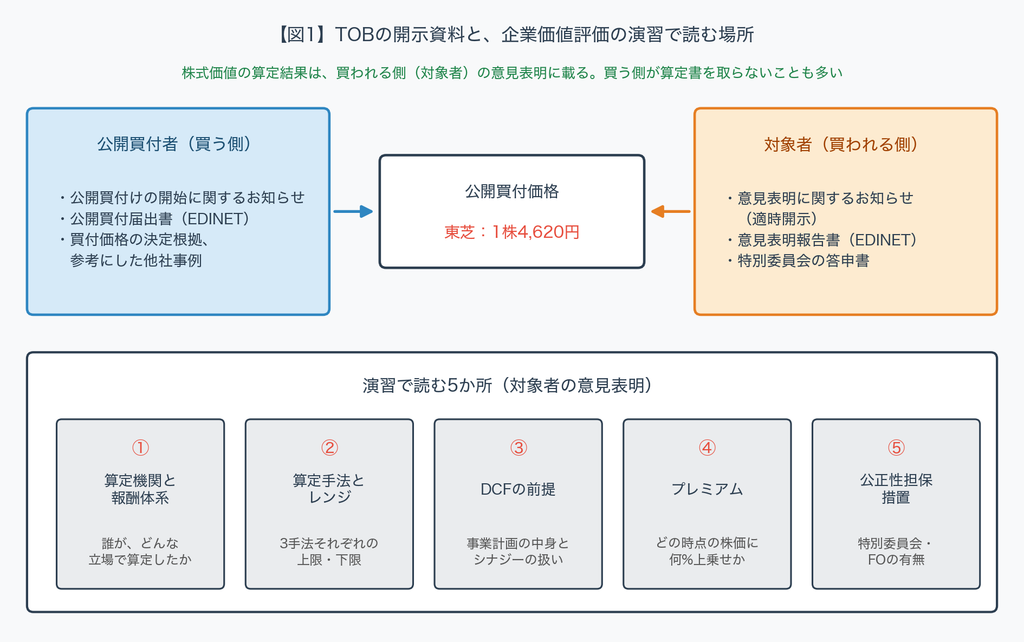
TOBでは、買う側(公開買付者)と買われる側(対象者)がそれぞれ資料を出します。演習の素材として重要なのは、買われる側の意見表明です。買う側は、買付価格を交渉と総合判断で決めたとして、第三者算定機関の算定書を取得しないことも珍しくありません。東芝の事例でも、公開買付者は株式価値算定書もフェアネス・オピニオンも取得していないと記載されています。
一方、買われる側の取締役会は、株主に応募を推奨するかどうかを判断する責任を負っています。その判断の根拠として、独立した算定機関に株式価値を算定させ、結果を開示するわけです。
意見表明で読むべき場所は、図1の下段に挙げた5か所です。算定機関と報酬体系、算定手法とレンジ、DCFの前提、プレミアム、公正性担保措置。 以下、この順に東芝の事例を読んでいきます。
最初の「算定機関と報酬体系」について、東芝の意見表明には興味深い記載があります。野村證券は東芝の執行部のフィナンシャル・アドバイザー兼第三者算定機関で、報酬は取引の成立を条件とする成功報酬と固定報酬。一方、UBS証券は取締役会と特別委員会のフィナンシャル・アドバイザー兼第三者算定機関で、報酬に成功報酬は含まれていません。取引が成立すれば報酬が増える立場かどうかは、算定結果を読むうえで頭に入れておくべき情報です。
もう一つ、意見表明の冒頭に書かれた意見の変遷も読み飛ばせません。東芝の取締役会は、2023年3月23日の時点では、公開買付けに「賛同するが、応募を推奨することまではしない」という意見を決議していました。それが6月8日に「賛同し、応募を推奨する」に変わり、8月7日の公開買付け開始時にあらためて同じ意見が決議されています。価格は4,620円のまま変わっていません。同じ価格に対する評価が、3か月で変わったのです。その理由として意見表明は、取引の意義や、その後に生じた東芝を取り巻く状況の変化を挙げています。価格そのものだけでなく、価格を取り巻く状況が判断を左右する——このことは、第4章で見るDCF法の議論とも深く関わっています。
第2章:2社×3手法のレンジを一枚に描く
次に、算定結果そのものを見ます。2つの算定機関は、いずれも市場株価平均法・類似会社比較法・DCF法の3手法を採用しました。結果を一枚の図に並べると、次のようになります。
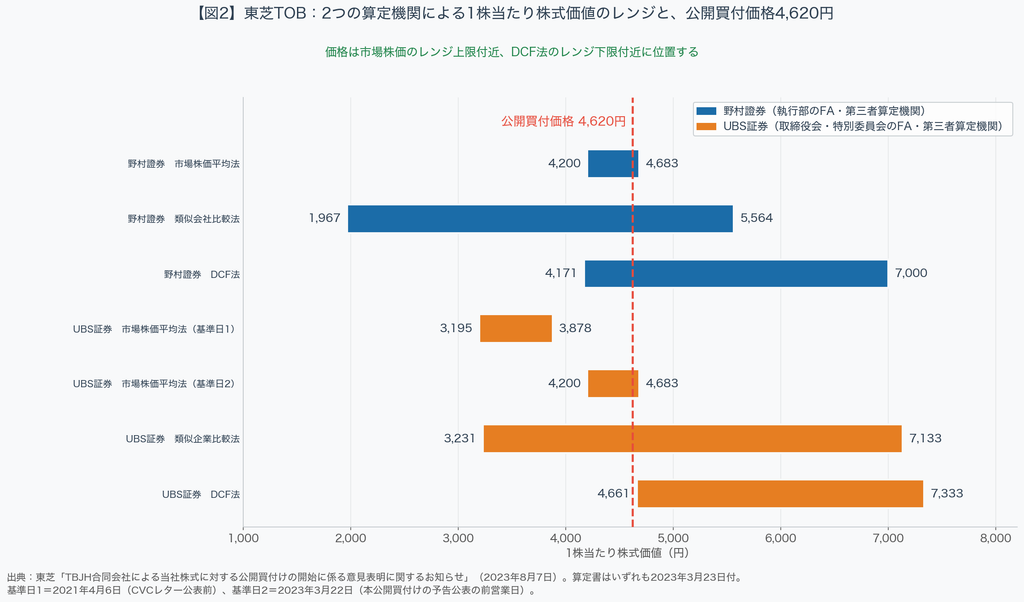
このような図は、実務では「フットボールフィールド」と呼ばれます。手法ごとのレンジを横棒で並べ、そこに価格を縦線で引く。価格がどの手法のレンジの、どのあたりにあるかが一目で分かります。
東芝の公開買付価格は1株4,620円でした。図から読み取れることを言葉にすると、こうなります。
- 予告公表直前の市場株価(4,200円〜4,683円)に対しては、レンジの上の方にある
- 類似会社比較法のレンジには、2社ともすっぽり含まれる
- DCF法に対しては、野村證券のレンジでは下限近く、UBS証券のレンジでは下限をわずかに下回る
- UBS証券の基準日1(2021年4月)の市場株価レンジ(3,195円〜3,878円)は、大きく上回る
つまり、4,620円という価格は、見る物差しによって「十分なプレミアムが付いた価格」にも「本源的価値を下回りかねない価格」にも見えるということです。どちらの見方が正しいかを判断するのが、この演習の目的です。
第3章:演習①——市場株価法とプレミアム:基準日をどこに置くか
最初の演習は、市場株価です。公開買付価格が市場株価に対して何%上乗せされているか——いわゆるプレミアムは、TOBの価格を評価する最も基本的な指標です。
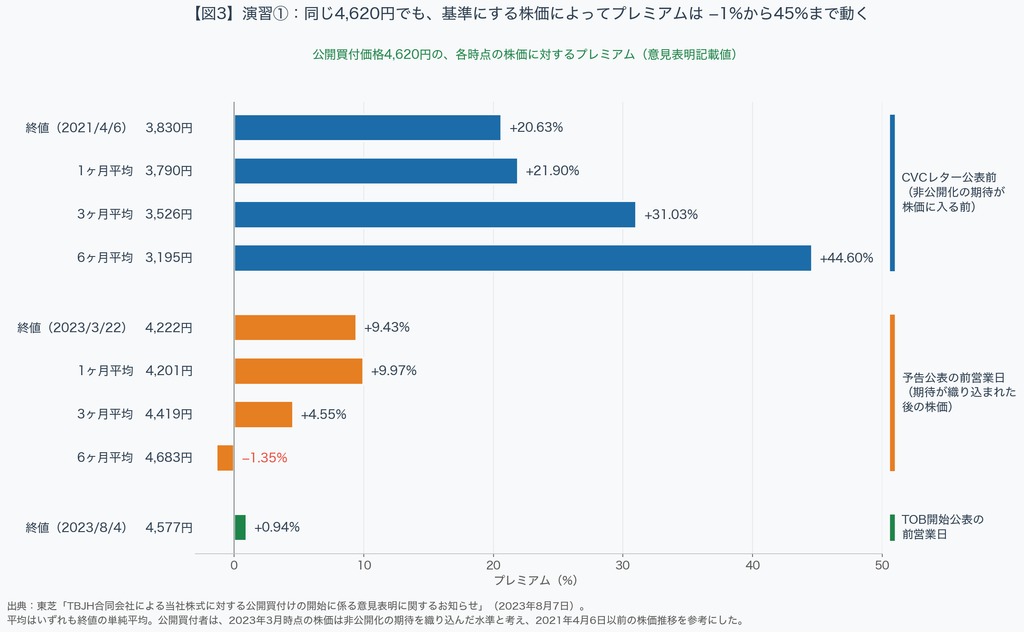
東芝の意見表明には、複数の時点の株価に対するプレミアムが記載されています。並べてみると、同じ4,620円が、基準によって−1.35%から44.60%まで変わることが分かります。
予告公表の前営業日(2023年3月22日)の終値4,222円に対しては9.43%、6ヶ月平均4,683円に対しては1.35%のディスカウントです。これだけを見れば、市場価格をほとんど上回らない買付価格です。
一方、UBS証券は基準日を2つ置いています。2021年4月6日、すなわち東芝が投資ファンドのCVC(CVC Asia Pacific Limited)から買収・非公開化への初期的な関心表明のレターを受け取る前の日です。その理由として、レター受領の公表や非公開化をめぐる憶測報道による株価への影響を排除するため、と記載されています。この日の終値3,830円に対しては20.63%、6ヶ月平均3,195円に対しては44.60%のプレミアムになります。公開買付者側も同じ考え方で、2023年3月時点の株価は非公開化の期待を織り込んだ水準と考え、2021年4月以前の株価推移を参考にしたとしています。
計算は単純です。プレミアムは「公開買付価格÷基準株価−1」で求めます。4,620÷4,222−1で9.43%、4,620÷3,830−1で20.63%。意見表明に書かれた数字は、この計算で自分でも再現できます。演習では、記載値をそのまま受け取らず、一度は電卓で検算してみてください。どの株価を分母にしているかを、身をもって確認できます。
ここで考えてほしいのは、どちらの基準日が正しいのかという問いです。
買収観測が出た後の株価には、「いずれ誰かが高く買ってくれる」という期待が上乗せされています。その株価を基準にプレミアムを測ると、期待分を二重に数えることになりかねません。一方で、2021年4月から2023年3月までの約2年間には、事業環境も金利も変わっています。2年前の株価を基準にすることが、本当に「買収の影響を除いた価値」を表しているのかにも疑問は残ります。
正解は一つではありません。重要なのは、意見表明がどの基準日を採用し、その理由をどう説明しているかを読むこと、そして自分ならどう考えるかを言語化することです。公開買付者は参考として、日立金属や日立化成の過去の非公開化案件のプレミアム水準も挙げています。他社事例との比較も、プレミアムを評価するときの典型的な物差しです。
第4章:演習②——DCF法:価格がレンジの下限近傍にある意味
次の演習は、DCF法です。ここに、この事例の最も興味深い論点があります。
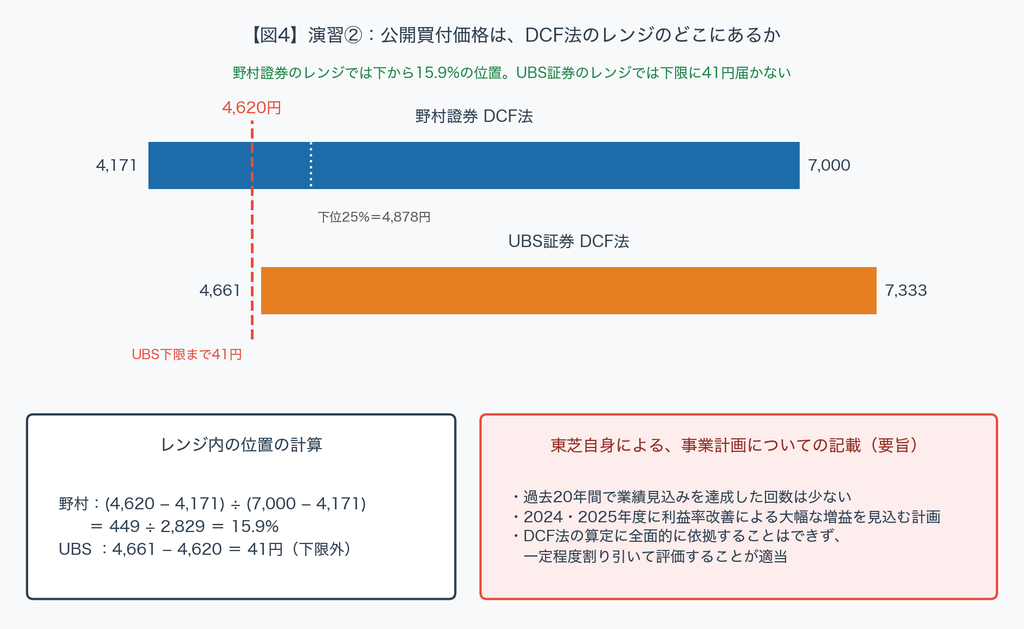
まず計算です。野村證券のDCF法のレンジは4,171円〜7,000円。4,620円がこのレンジのどこに位置するかを計算すると、(4,620−4,171)÷(7,000−4,171)で下から15.9%の位置です。UBS証券のレンジは4,661円〜7,333円で、4,620円は下限に41円届きません。
意見表明自身もこの事実を認めています。本公開買付価格は、UBS証券のDCF法のレンジを「下限との差は僅少ではあるものの外れており」、野村證券のレンジの「下位25%のレンジに留まって」いる、と。
DCF法は会社の本源的な価値を測る手法とされます。その下限近くで買われるなら、株主は損をしているのではないか。普通はそう考えます。では、東芝の取締役会はなぜ応募を推奨したのでしょうか。
その答えが、図4の右下に要旨を示した記載です。東芝は、DCF法の前提となった自社の事業計画について、「直近の2022年度を含め過去20年間を見ても当社が業績見込みを達成した回数は少ない」と書いています。しかもその計画は、2024年度・2025年度に各事業の利益率改善による大幅な増益を見込んでおり、最終年度の計画値の達成可能性には疑義がある。したがって、DCF法に基づく算定には全面的に依拠することはできず、信用性の低さに鑑みて一定程度割り引いて評価することが適当だ——というのが東芝の説明です。
ここで、簡単な思考実験をしてみましょう。野村證券のDCF法のレンジの中央値は、(4,171+7,000)÷2で約5,586円です。4,620円はそこから約17%低い水準です。つまり東芝の説明は、事業計画に基づく価値を2割弱割り引いて見るのが妥当だと言っているのに近い、と読むこともできます。その割引率が妥当かどうかは、過去の計画達成率や、計画の中身(どの事業でどれだけの利益改善を見込んでいるか)を確認しなければ判断できません。演習としては、過去数年分の中期経営計画と実績を並べ、達成率を自分で計算してみると、この説明の説得力を自分なりに評価できます。
これは、企業価値評価を学ぶ人にとって極めて重要な教訓を含んでいます。DCF法の結果は、事業計画の写像にすぎない。 割引率や継続成長率の精緻な議論以前に、その計画がどれだけ実現しそうかが、価値を決めてしまうのです。ある意味で、自社の計画の信頼性の低さを自ら開示して価格の妥当性を説明するというのは、異例の記載です。しかし、それだけに、DCF法の限界を実際の案件で確認できる貴重な素材になっています。
なお、両算定機関とも、取引によるシナジー効果は算定時点で具体的に見積もることが困難だったため、財務予測に加味していないと記載されています。
第5章:演習③——類似会社比較法と、3つの手法の性格
最後に、残る類似会社比較法を見ながら、3手法の性格を整理します。
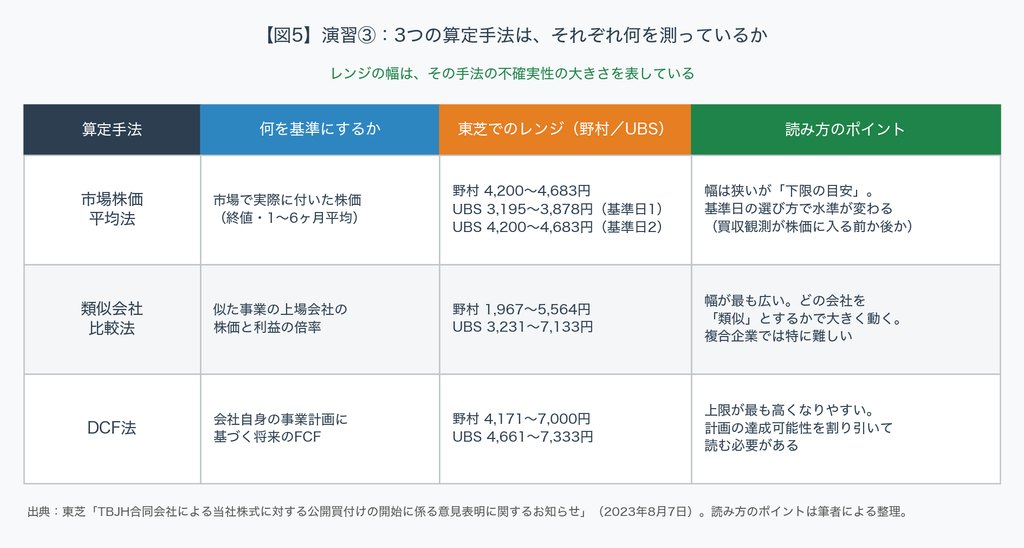
図2に戻ると、類似会社比較法のレンジの広さが目を引きます。野村證券は1,967円〜5,564円。上限は下限の2.8倍です。UBS証券も3,231円〜7,133円と、幅は3,900円に達します。
この幅は、東芝という会社の性格から来ています。東芝はエネルギー、インフラ、デバイスなど多様な事業を抱える複合企業です。「似た事業の上場会社」を選ぼうにも、事業ごとに比較対象が異なり、どの会社をどの重みで選ぶかによって、倍率も価値も大きく動きます。レンジの幅は、その手法の不確実性の大きさそのものだと読むべきです。
3手法を並べると、それぞれの役割が見えてきます。
市場株価平均法は幅が狭く、株主が「少なくともこの価格なら市場で売れた」という下限の目安になります。ただし、第3章で見たとおり、基準日の選び方で水準が変わります。
類似会社比較法は市場の相場観を反映しますが、比較対象の選び方に依存し、複合企業では特に幅が広くなります。
DCF法は会社固有の将来性を反映しますが、事業計画の信頼性がすべてを決めます。上限が最も高くなりやすく、それだけに割り引いて読む必要がある場合があります。
最後に、1株の価格を会社全体の価値に引き直しておきます。意見表明によれば、2023年6月30日時点の発行済株式総数から自己株式を除いた株式数は432,880,186株です。これに4,620円を掛けると、株式価値は約2兆円になります。1株あたりで数十円の違いが、会社全体では数百億円の違いになる。DCF法の下限との差がわずか41円でも、株式数を掛ければ約180億円です。レンジの議論を1株単位でしていると見落としがちな感覚ですが、株主全体にとっての重みは、この規模で考える必要があります。
どの手法も単独では価格を決められない。 だからこそ算定機関は複数の手法を併用し、取締役会と特別委員会はそれらを総合して判断する。東芝の事例は、その総合判断の過程を、数字と言葉の両方で追える教材になっています。
第6章:自分で演習するための手順
最後に、ほかのTOB案件で同じ演習を行うための手順をまとめます。
第一に、TDnetで対象者の「意見表明に関するお知らせ」を入手すること。 「公開買付け」「意見表明」で検索すれば見つかります。EDINETの意見表明報告書にもほぼ同じ内容が載っています。
第二に、算定機関と報酬体系を確認すること。 誰の依頼で算定したのか、成功報酬が含まれるのかを読みます。
第三に、手法ごとのレンジを書き出し、フットボールフィールドを描くこと。 表計算ソフトで横棒グラフを作れば十分です。価格がどの手法のどこにあるかを、自分の目で確認します。
第四に、DCF法のレンジ内の位置を計算し、事業計画の記載を読むこと。 大幅な増減益を見込む年度があるか、シナジーを含むか含まないか。多くの意見表明には、計画の要約や大幅な増減益の理由が記載されています。
第五に、プレミアムの基準日を確認すること。 買収観測報道や過去の提案があった案件では、どの時点の株価を「影響を受けていない株価」とみなしているかで、プレミアムの評価が大きく変わります。
第六に、公正性担保措置を確認すること。 特別委員会の構成、フェアネス・オピニオンの有無、マジョリティ・オブ・マイノリティ条件の有無などは、経済産業省の「公正なM&Aの在り方に関する指針」が示す枠組みに沿って記載されています。
東芝のTOBは、2023年9月に応募比率78.65%で成立しました。結果が分かっている案件で演習を行い、価格の妥当性について自分なりの意見を持ってから結果を確認する——この往復を何度か繰り返すと、新しい案件の意見表明を読んだときに、どこに論点があるかがすぐ分かるようになります。
おわりに:数字の幅を読み、言葉の重みを読む
教科書の設例では、DCF法の答えは一つの数字になります。しかし実際の案件では、プロの算定機関でさえ、価値を幅でしか示しません。そして最終的な価格は、その幅の中のどこか、ときには幅の外に決まります。
その位置を決めるのは、計算ではなく判断です。東芝の事例でいえば、自社の事業計画をどこまで信じるか、2年前の株価と直前の株価のどちらを基準にするか、競争的な入札プロセスで得られた価格をどう評価するか——いずれも、数字だけでは答えが出ない問いでした。
公認会計士として評価実務に関わっていると、算定書の数字よりも、それに添えられた前提条件や留意事項の文章のほうが、案件の本質を語っていると感じることがあります。東芝の意見表明で言えば、「過去20年間を見ても当社が業績見込みを達成した回数は少ない」という一文が、どのDCFの数字よりも雄弁でした。数字の幅を読み、言葉の重みを読む。 開示資料を使った評価演習で鍛えられるのは、その両方の力です。
次回は、M&Aの失敗事例を題材に、デューデリジェンスで何を見落とすと何が起きるのかを検証します。